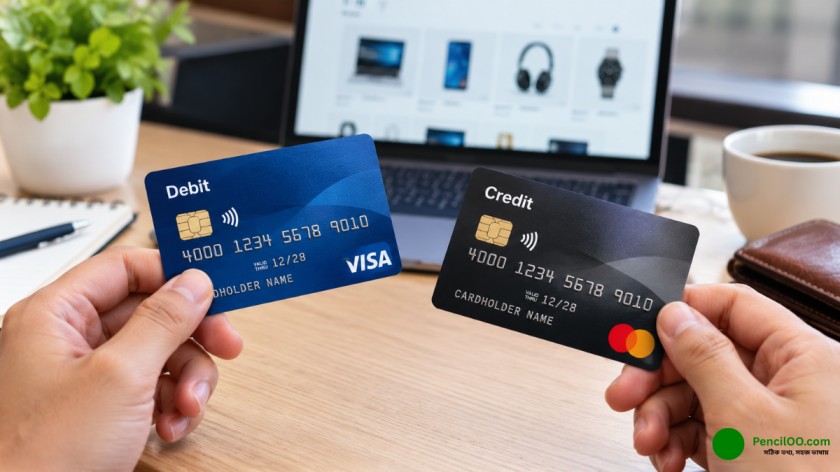
মাসের খরচ, অনলাইন পেমেন্ট কিংবা জরুরি কেনাকাটার জন্য ডেবিট কার্ড (Debit Card) নাকি ক্রেডিট কার্ড (Credit Card) বেছে নেবেন?
সংক্ষেপে উত্তর
ডেবিট কার্ডে নিজের ব্যাংক অ্যাকাউন্টের টাকা খরচ হয়, আর ক্রেডিট কার্ডে ব্যাংকের নির্ধারিত সীমার মধ্যে টাকা ধার করে পরে বিল পরিশোধ করতে হয়। নিয়মিত খরচ নিয়ন্ত্রণে রাখতে চাইলে ডেবিট কার্ড ভালো। আর কিস্তি, রিওয়ার্ড বা জরুরি ক্রেডিট সুবিধা দরকার হলে দায়িত্বশীল ব্যবহারের মাধ্যমে ক্রেডিট কার্ড উপকারী হতে পারে।
ডেবিট কার্ড নাকি ক্রেডিট কার্ড—মূল পার্থক্য কোথায়?
ডেবিট কার্ড (Debit Card) এবং ক্রেডিট কার্ড (Credit Card)—দুটিই ATM, দোকান, অনলাইন শপিং ও বিভিন্ন পেমেন্টে ব্যবহার করা যায়। ডেবিট কার্ড নাকি ক্রেডিট কার্ড ভালো সেটি সরাসরি বলা যায় না কারণ দুটির অর্থনৈতিক কাঠামো আলাদা।
ডেবিট কার্ড ব্যবহার করলে আপনার ব্যাংক অ্যাকাউন্ট থেকে সরাসরি টাকা কেটে নেওয়া হয়। অন্যদিকে ক্রেডিট কার্ড ব্যবহার করলে ব্যাংক আপনাকে একটি নির্দিষ্ট সীমার মধ্যে খরচ করার সুযোগ দেয়, যা পরে বিল হিসেবে পরিশোধ করতে হয়। বাংলাদেশের প্রচলিত আইনি সংজ্ঞাতেও ডেবিট কার্ডকে গ্রাহকের হিসাব থেকে অর্থ পরিশোধের মাধ্যম এবং ক্রেডিট কার্ডকে পরবর্তী সময়ে পরিশোধের শর্তে পণ্য বা সেবা কেনার সুবিধা হিসেবে উল্লেখ করা হয়েছে।
ডেবিট কার্ড ও ক্রেডিট কার্ড কীভাবে কাজ করে?
ডেবিট কার্ডের কাজ
ডেবিট কার্ড আপনার সেভিংস বা কারেন্ট অ্যাকাউন্টের সঙ্গে যুক্ত থাকে। কার্ড দিয়ে পেমেন্ট করলে সাধারণত অ্যাকাউন্টের ব্যালেন্স থেকে টাকা কেটে যায়।
উদাহরণ: আপনার অ্যাকাউন্টে ২০,০০০ টাকা আছে। আপনি ৩,০০০ টাকার পণ্য কিনলে অবশিষ্ট থাকবে ১৭,০০০ টাকা।
ক্রেডিট কার্ডের কাজ
ক্রেডিট কার্ডে ব্যাংক একটি ক্রেডিট লিমিট নির্ধারণ করে। আপনি সেই সীমার মধ্যে খরচ করেন এবং নির্দিষ্ট সময় পর ব্যাংক স্টেটমেন্ট অনুযায়ী বিল পরিশোধ করেন।
উদাহরণ: আপনার ক্রেডিট লিমিট ৫০,০০০ টাকা হলে ব্যাংকের নিয়ম অনুযায়ী আপনি সেই সীমার মধ্যে কেনাকাটা করতে পারবেন। তবে বিল পরিশোধের দায় আপনারই থাকবে।
ডেবিট কার্ড ও ক্রেডিট কার্ডের তুলনা
|
বিষয় |
ডেবিট কার্ড |
ক্রেডিট কার্ড |
|---|---|---|
|
টাকার উৎস |
নিজের ব্যাংক অ্যাকাউন্ট |
ব্যাংকের অনুমোদিত ক্রেডিট |
|
বিল পরিশোধ |
সাধারণত আলাদা বিল নেই |
মাসিক বিল পরিশোধ করতে হয় |
|
খরচের সীমা |
অ্যাকাউন্টের ব্যালেন্স |
নির্ধারিত ক্রেডিট লিমিট |
|
সুদ |
সাধারণত সুদের বিষয় থাকে না |
বকেয়া বা নির্দিষ্ট লেনদেনে সুদ/চার্জ হতে পারে |
|
কিস্তি |
সীমিত বা ব্যাংকভেদে |
অনেক ক্ষেত্রে EMI সুবিধা থাকে |
|
খরচ নিয়ন্ত্রণ |
তুলনামূলক সহজ |
অতিরিক্ত খরচের ঝুঁকি বেশি |
|
রিওয়ার্ড |
কার্ডভেদে সীমিত |
অনেক কার্ডে রিওয়ার্ড বা ক্যাশব্যাক থাকে |
|
ক্রেডিট ইতিহাস |
সাধারণত তৈরি করে না |
সময়মতো বিল পরিশোধে ক্রেডিট ইতিহাস গড়তে সহায়ক হতে পারে |
দৈনন্দিন কেনাকাটার জন্য কোন কার্ড ভালো?
প্রতিদিনের বাজার, খাবার, যাতায়াত, বিল বা ছোটখাটো কেনাকাটার জন্য ডেবিট কার্ড বেশ সুবিধাজনক। কারণ এতে যত টাকা আছে, সাধারণত তার মধ্যেই খরচ করা যায়।
ডেবিট কার্ড আপনার জন্য ভালো হতে পারে যদি—
-
মাসিক বাজেট মেনে চলতে চান।
-
ধার করে খরচ করতে না চান।
-
খরচের পরিমাণ সঙ্গে সঙ্গে বুঝতে চান।
-
ব্যাংক অ্যাকাউন্টের টাকা সরাসরি ব্যবহার করতে চান।
-
ক্রেডিট কার্ডের বিলের ঝামেলা এড়াতে চান।
তবে অ্যাকাউন্টে পর্যাপ্ত টাকা না থাকলে অনেক লেনদেন ব্যর্থ হতে পারে। আপনার প্রয়োজন অনুসারে ডেবিট কার্ড নাকি ক্রেডিট কার্ড তা বুঝে তারপর নিবেন।
অনলাইনে কেনাকাটার জন্য কোন কার্ড ব্যবহার করবেন?
ডেবিট ও ক্রেডিট—দুই ধরনের কার্ডই অনলাইন পেমেন্টে ব্যবহার করা যেতে পারে, যদি কার্ডে অনলাইন বা ই-কমার্স লেনদেন সক্রিয় থাকে। কোন কার্ডে অনলাইন পেমেন্ট চালু থাকবে, তা ব্যাংক, কার্ডের ধরন ও নিরাপত্তা সেটিংসের ওপর নির্ভর করে।
অনলাইনে পেমেন্টের আগে যাচাই করুন—
-
কার্ডে ই-কমার্স সুবিধা চালু আছে কি না।
-
আন্তর্জাতিক লেনদেনের অনুমতি প্রয়োজন কি না।
-
OTP বা অতিরিক্ত যাচাইকরণ লাগবে কি না।
-
ওয়েবসাইটটি নিরাপদ ও পরিচিত কি না।
-
কার্ডের লিমিট ও লেনদেনের নোটিফিকেশন চালু আছে কি না।
বাংলাদেশ সরকারের ডিজিটাল লিটারেসি নির্দেশনাতেও PIN ও গুরুত্বপূর্ণ আর্থিক তথ্য গোপন রাখা এবং অনলাইন লেনদেনে সতর্ক থাকার ওপর গুরুত্ব দেওয়া হয়েছে।
কোন কার্ডে সুদ, বিল ও অতিরিক্ত চার্জ দিতে হয়?
ডেবিট কার্ডে নিজের অ্যাকাউন্টের টাকা ব্যবহার করা হয়। তাই সাধারণ কেনাকাটার ক্ষেত্রে ক্রেডিট কার্ডের মতো মাসিক বিল বা ধার পরিশোধের বিষয় থাকে না। তবে ATM, কার্ড রিপ্লেসমেন্ট, SMS বা অন্যান্য ব্যাংকিং সার্ভিস চার্জ থাকতে পারে।
ক্রেডিট কার্ডে সাধারণত কিছু বিষয় খেয়াল করতে হয়—
-
বার্ষিক কার্ড ফি।
-
বিল পরিশোধের শেষ তারিখ।
-
ন্যূনতম বিল পরিশোধের নিয়ম।
-
দেরিতে বিল দেওয়ার চার্জ।
-
নগদ উত্তোলনের চার্জ।
-
বকেয়া রাখলে প্রযোজ্য সুদ বা অন্যান্য খরচ।
-
কিস্তি বা EMI-এর শর্ত।
ব্যাংকভেদে চার্জ ও শর্ত আলাদা হতে পারে। তাই কার্ড নেওয়ার আগে সর্বশেষ Schedule of Charges ভালোভাবে পড়া জরুরি।
কিস্তিতে কেনাকাটার জন্য কোন কার্ড বেশি সুবিধাজনক?
বড় দামের মোবাইল, ল্যাপটপ, ফ্রিজ বা অন্যান্য পণ্য কিস্তিতে কেনার ক্ষেত্রে ক্রেডিট কার্ড অনেক সময় বেশি সুবিধা দিতে পারে। তবে সব ক্রেডিট কার্ডে সব দোকানে EMI সুবিধা থাকে না।
কিস্তি নেওয়ার আগে দেখুন—
-
দোকানটি সংশ্লিষ্ট ব্যাংকের EMI পার্টনার কি না।
-
কিস্তির মেয়াদ কত।
-
প্রসেসিং ফি বা অতিরিক্ত চার্জ আছে কি না।
-
কিস্তি ভাঙলে বা আগেই পরিশোধ করলে চার্জ লাগবে কি না।
-
মাসিক কিস্তি আপনার বাজেটের মধ্যে আছে কি না।
শুধু “কিস্তি সুবিধা আছে” শুনে কার্ড নেওয়া উচিত নয়; মোট কত টাকা পরিশোধ করতে হবে সেটিই আসল বিষয়। অর্থাৎ, ডেবিট কার্ড নাকি ক্রেডিট কার্ড নেয়ার আগে বুঝে শুনে নিতে হবে।
জরুরি মুহূর্তে ডেবিট নাকি ক্রেডিট কার্ড ভালো?
জরুরি সময়ে অ্যাকাউন্টে পর্যাপ্ত টাকা থাকলে ডেবিট কার্ড ব্যবহার করা সহজ। কিন্তু অ্যাকাউন্টে টাকা না থাকলে ক্রেডিট কার্ড সাময়িকভাবে সহায়তা করতে পারে। অর্থাৎ, ডেবিট কার্ড নাকি ক্রেডিট কার্ড দুটোর প্রয়োজন দুই দিক থেকে ভিন্ন।
তবে ক্রেডিট কার্ডকে বিনামূল্যের টাকা ভাবা যাবে না। জরুরি খরচ করার পর নির্ধারিত সময়ে পুরো বিল পরিশোধ করতে না পারলে অতিরিক্ত খরচ তৈরি হতে পারে।
ডেবিট কার্ড ও ক্রেডিট কার্ডের নিরাপত্তা ঝুঁকি
দুই ধরনের কার্ডেই প্রতারণার ঝুঁকি রয়েছে। কার্ডের তথ্য, CVV, PIN বা OTP অন্যকে দিলে আপনার অর্থ ঝুঁকিতে পড়তে পারে।
নিরাপদ থাকার জন্য—
-
PIN, OTP ও CVV কাউকে বলবেন না।
-
অপরিচিত লিংকে কার্ডের তথ্য দেবেন না।
-
SMS ও অ্যাপ নোটিফিকেশন চালু রাখুন।
-
কার্ড হারালে দ্রুত ব্যাংকে জানিয়ে ব্লক করুন।
-
সন্দেহজনক লেনদেন দেখলে সঙ্গে সঙ্গে অভিযোগ করুন।
-
অনলাইন কেনাকাটার জন্য প্রয়োজন অনুযায়ী লিমিট ব্যবহার করুন।
ডেবিট কার্ডের ক্ষেত্রে সরাসরি অ্যাকাউন্টের টাকা ঝুঁকিতে পড়তে পারে। আর ক্রেডিট কার্ডে অননুমোদিত লেনদেন হলে ব্যাংকের নির্ধারিত dispute বা অভিযোগ প্রক্রিয়া অনুসরণ করতে হয়। ডেবিট কার্ড নাকি ক্রেডিট কার্ড সেটা আপনার প্রয়োজন অনুসারে বিবেচনা করবেন।
শিক্ষার্থী, চাকরিজীবী ও ব্যবসায়ীদের জন্য কোন কার্ড উপযুক্ত?
|
ব্যবহারকারী |
উপযুক্ত কার্ড |
কারণ |
|---|---|---|
|
শিক্ষার্থী |
ডেবিট কার্ড |
বাজেট নিয়ন্ত্রণ সহজ |
|
নতুন চাকরিজীবী |
ডেবিট বা সীমিত ক্রেডিট |
আয় ও খরচের অভ্যাস অনুযায়ী |
|
নিয়মিত বেতনভোগী |
ক্রেডিট কার্ড বিবেচনা করা যায় |
বিল, EMI ও রিওয়ার্ডের সুবিধা |
|
ব্যবসায়ী |
প্রয়োজন অনুযায়ী দুটিই |
ব্যক্তিগত ও ব্যবসায়িক খরচ আলাদা রাখা যায় |
|
অতিরিক্ত খরচের অভ্যাস আছে |
ডেবিট কার্ড |
ধার করে খরচের ঝুঁকি কম |
ডেবিট কার্ড সম্পর্কে বিস্তারিত জানতে চাইলে আমাদের ডেবিট কার্ড গাইড পড়তে পারেন। আর ক্রেডিট কার্ডের ধারণা, ব্যবহার ও সতর্কতা জানতে ক্রেডিট কার্ড গাইড সহায়ক হবে।
ডেবিট কার্ড নাকি ক্রেডিট কার্ড—শেষ পর্যন্ত কোনটি নেবেন?
আপনার যদি প্রধান লক্ষ্য হয় নিজের টাকা নিরাপদে ও নিয়ন্ত্রিতভাবে খরচ করা, তাহলে ডেবিট কার্ড বেছে নেওয়া ভালো। আর যদি নিয়মিত আয় থাকে, বিল সময়মতো পরিশোধ করতে পারেন এবং EMI বা রিওয়ার্ডের প্রয়োজন হয়, তাহলে ক্রেডিট কার্ড বিবেচনা করতে পারেন। ডেবিট কার্ড নাকি ক্রেডিট কার্ড দুটোর দুই রকম ব্যবহার।
অনলাইন পেমেন্টের বিকল্প মাধ্যম সম্পর্কে জানতে চাইলে বাংলা QR ব্যবহারের নিয়ম সম্পর্কিত তথ্যও পড়তে পারেন।
প্রায়শই জিজ্ঞাসিত প্রশ্ন (FAQ)
১. ডেবিট কার্ড দিয়ে কি কিস্তিতে পণ্য কেনা যায়?
কিছু ব্যাংক বা মার্চেন্ট নির্দিষ্ট ডেবিট কার্ডে কিস্তির সুবিধা দিতে পারে, তবে এটি ক্রেডিট কার্ডের মতো সর্বত্র প্রযোজ্য নয়।
২. ক্রেডিট কার্ডের বিল পুরোটা না দিলে কী সমস্যা হয়?
পুরো বিল পরিশোধ না করলে ব্যাংকের শর্ত অনুযায়ী সুদ, বিলম্ব ফি বা অন্যান্য চার্জ যোগ হতে পারে।
৩. ডেবিট কার্ড দিয়ে অনলাইনে পেমেন্ট ব্যর্থ হলে কী করব?
কার্ডে ই-কমার্স সুবিধা চালু আছে কি না, পর্যাপ্ত ব্যালেন্স আছে কি না এবং ব্যাংকের কোনো সীমাবদ্ধতা রয়েছে কি না যাচাই করুন।
৪. একই ব্যক্তির ডেবিট কার্ড নাকি ক্রেডিট কার্ড—
নাকি দুই কার্ড-ই থাকতে পারে?
হ্যাঁ, একজন ব্যক্তি প্রয়োজন ও যোগ্যতা অনুযায়ী একই সঙ্গে ডেবিট ও ক্রেডিট কার্ড ব্যবহার করতে পারেন।
৫. কার্ডের PIN ভুলে গেলে কীভাবে নতুন PIN পাব?
ব্যাংকের ATM, অ্যাপ, হটলাইন বা শাখার মাধ্যমে PIN পুনরুদ্ধার বা পরিবর্তনের সুযোগ থাকতে পারে; নির্দিষ্ট পদ্ধতি ব্যাংকভেদে আলাদা।
শেষে যা মনে রাখবেন
ডেবিট কার্ড নাকি ক্রেডিট কার্ড এই তর্কে না গিয়ে এটা বলা যায় প্রয়োজনের দিক থেকে দুটোই ভালো। ডেবিট কার্ড নিজের টাকা ব্যবহারের জন্য এবং ক্রেডিট কার্ড নির্দিষ্ট সীমার মধ্যে ধার করে খরচের জন্য উপযোগী। আপনার আয়, বাজেট, খরচের অভ্যাস ও বিল পরিশোধের সক্ষমতা বিবেচনা করে কার্ড নির্বাচন করুন। যেকোনো কার্ড ব্যবহারে নিরাপত্তা ও চার্জ সম্পর্কে সচেতন থাকা জরুরি।
👉নিয়মিত কন্টেন্ট পেতে আমাদের ফেসবুক পেজ ফললো করতে পারেন- ফেসবুক পেজে যুক্ত থাকুন!
বিশেষ দ্রষ্টব্য: লেখার মাঝে যদি কোনো ভাষাগত বা অনিচ্ছাকৃত ভুল থেকে থাকে, অনুগ্রহ করে তা ক্ষমাসুন্দর দৃষ্টিতে দেখবেন। আপনার মূল্যবান মতামত ও পরামর্শ আমাদের জন্য অত্যন্ত গুরুত্বপূর্ণ এবং ভবিষ্যতে আমাদের আরও ভালো করতে সহায়তা করবে।
স্টাফ রিপোর্টার হিসেবে আমি penciloo.com-এ নিয়মিত প্রযুক্তি ও তথ্যভিত্তিক কনটেন্ট লিখি। মোবাইল, গ্যাজেট এবং ডিজিটাল দুনিয়ার নতুন খবর সহজ ও পরিষ্কার ভাষায় পাঠকদের কাছে পৌঁছে দেওয়াই আমার মূল লক্ষ্য। সঠিক তথ্য ও উপকারী টিপসের মাধ্যমে পাঠকদের দৈনন্দিন কাজে সাহায্য করার চেষ্টা করি।